Hvordan er du dækket, hvis uheldet er ude?
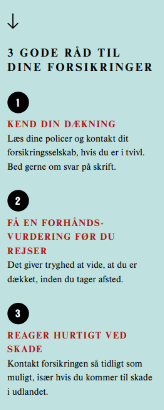
De fleste af os tænker ikke over vores forsikringer til daglig. Først når uheldet er ude, melder spørgsmålene sig: Er jeg egentlig dækket og hvad betyder min knogleskørhed for mine forsikringer?
Har du knogleskørhed, kan det have betydning for, hvordan du er dækket. Både ulykkesforsikring og rejseforsikring kan spille en rolle, hvis du brækker
en knogle. Men de dækker på forskellige måder. På Knoglelinjen møder vi ofte spørgsmål som: “Hvordan er jeg dækket, hvis jeg brækker en knogle på en rejse?” eller “Har jeg ret til erstatning med det samme?” Det er baggrunden for denne artikel, hvor vi guider dig gennem de vigtigste ting, du skal være opmærksom på.
Mange kender ikke deres dækning
 Du er langt fra alene, hvis du er usikker på din dækning. Det viser en undersøgelse blandt 428 medlemmer i Osteoporoseforeningen. Her svarede hele 81 %, at de ikke ved, hvordan de er dækket ved ulykker.
“Forsikringsselskabernes dækninger er forskellige, så det er svært at sige noget generelt. Man skal læse sin police eller kontakte sit selskab,” forklarer Thomas Brenøe, direktør i Forsikring & Pension (F&P).
Når en ulykke ikke bare er en ulykke
I forsikringssprog er en ulykke en pludselig hændelse, der fører til en personskade. Men når man har knogleskørhed, kan vurderingen være mere kompleks. “En ulykkesforsikring dækker skader, der opstår som en direkte følge af et ulykkestilfælde. Den dækker ikke skader, der helt eller delvist skyldes en allerede eksisterende sygdom,” forklarer Thomas Brenøe.
Det betyder, at forsikringsselskabet laver en individuel vurdering af hver sag. Og her vil de vurdere, om det var ulykken eller knoglernes tilstand, der forårsagede bruddet.
Det gælder især ved mindre ulykker, som er et fald på samme niveau eller et trin ned, eller ved dagligdagsaktiviteter, hvor mennesker med knogleskørhed er i øget risiko for at få et knoglebrud. “Hvornår man får diagnosen har ingen betydning. Det afgørende er, om skaden skyldes ulykken eller sygdommen,” siger Thomas Brenøe.
Hjemme og på rejse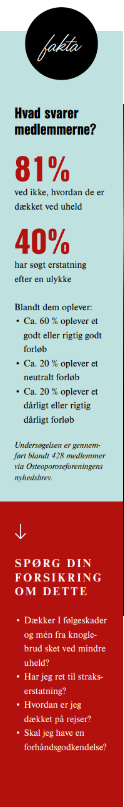 – to forskellige dækninger
Hvis du brækker en knogle i Danmark, bliver du typisk behandlet i det offentlige sundhedsvæsen. Her vil de fleste bruge deres ulykkesforsikrin
g til at søge om økonomisk kompensation. Det kan for eksempel være erstatning ved varige mén, straks-erstatning ved knoglebrud eller dækning af følger efter skaden. Det er vigtigt at være opmærksom på, at erstatningen ikke sker automatisk. Den afhænger af både din police og forsikringsselskabetsvurdering. På rejser er det derimod rejseforsikringen, der er afgørende. Den dækker typisk behandling, hospitalsophold og hjemtransport, hvis du kommer til skade.
På rejse: Hvem betaler?
Hvor du rejser hen, har betydning. I EU- eller EØS-lande kan du bruge det blå EU-sygesikringskort, som giver adgang til offentlig behandling på samme vilkår som indbyggerne i landet. I nogle tilfælde kan det betyde, at du selv skal betale en del af udgifterne, og kortet dækker ikke hjemtransport. Derfor er det stadig en god idé at have en rejseforsikring, også i EU. Uden for EU dækker kortet ikke. Her er du afhængig af din rejseforsikring, og den kan være afgørende, da behandling i nogle lande kan være meget dyr.
Husk dette før du rejser
Har du en kronisk sygdom som knogleskørhed, kan du have brug for en forhåndsgodkendelse fra dit forsikringsselskab, især hvis der er sket ændringer i din helbredstilstand eller behandling. “Kravene varierer fra selskab til selskab, så det er vigtigt at læse betingelserne eller kontakte sit forsikringsselskab inden afrejse,” siger Thomas Brenøe. En forhåndsgodkendelse er ofte gratis og giver tryghed for, at du er dækket.
Undersøg dine muligheder
– så du kan være tryg
Forsikringsselskaber vurderer risiko og kroniske sygdomme forskelligt. Derfor kan det være en fordel at undersøge forskellige selskaber og sammenligne deres dækninger og pris. Nogle forsikringsselskaber tilbyder tilvalg, der kan sikre dækning, selv om du har en kronisk sygdom. Du skal dog være opmærksom på, at nogle selskaber har en aldersgrænse på helt ned til 60 år for nytegning. Det betyder, at du ikke kan tegne en ny ulykkesforsikring, hvis du er fyldt 60 år.
Når du tegner eller ændrer en forsikring, kan du blive bedt om at oplyse om din helbredstilstand, og det kan påvirke din dækning.
“Osteoporose bør ikke begrænse muligheden for at leve et aktivt og trygt liv. Vi har fuld forståelse for, at man ønsker at være godt dækket,” siger Thomas Brenøe. Med den rette viden kan du skabe større tryghed, både hjemme og når du rejser.